Math
Toda distribución a partir de la uniforme
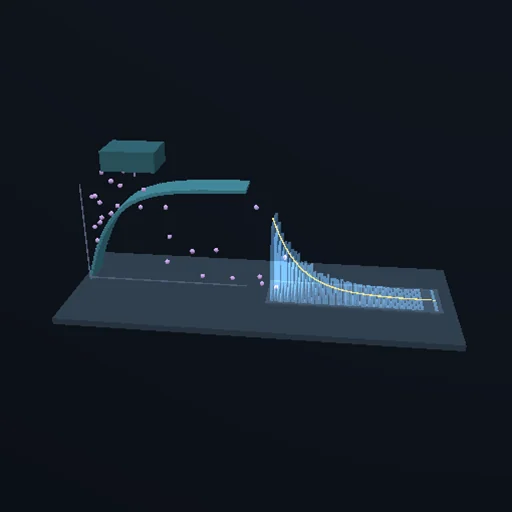
Hay pocas maneras de fabricar un número aleatorio con una distribución dada, y todas empiezan por una uniforme. Pásala por la inversa de la función de distribución (exponencial, Cauchy, triangular). Toma dos y conviértelas en un par de normales (Box-Muller). Lanza dardos a una caja alrededor de la densidad y quédate con los que caen bajo la curva (rechazo: la parte aceptada es π/4 en el semicírculo). Cuenta esperas exponenciales en una unidad de tiempo (Poisson) o caras en diez monedas (binomial). Sigue una ficha numerada por la máquina y después contrasta toda la muestra con su curva exacta.
Qué ocurre
Un ordenador fabrica un solo tipo de número aleatorio, un uniforme entre 0 y 1; toda otra distribución hay que manufacturarla a partir de él. La inversión pasa el uniforme por la inversa de la curva acumulada del objetivo. Box-Muller convierte dos uniformes en una normal con una raíz, un logaritmo y un coseno. El rechazo lanza dardos a una caja y se queda con los que caen bajo la curva, y lo paga en dardos desperdiciados. Contar huecos exponenciales da Poisson. Cada receta se extrae veinte mil veces y se coteja con la curva exacta. Elige una distribución, mira correr la receta y lee la distancia a la verdad.
Ecuaciones del módulo
Ecuaciones
inversión: x = F^(−1)(u), u uniforme en (0,1);  exponencial −ln u;  Cauchy tan π(u − ½)
Box-Muller: x = √(−2 ln u₁) cos 2πu₂
rechazo: conservar (x, y) uniforme bajo la gráfica de f
Poisson(λ): el número de intervalos exponenciales en una unidad de tiempo